车载充电方案设计
服务热线:
18520818530

 ~留言~

服务热线:
18520818530
~留言~
热门关键词:
你有没有过这样的经历:抽屉里攒了七八根快充线,换个品牌的手机就充不上电,插在插座上半小时电量还在原地打转;好不容易找着个适配的充电器,发烫厉害不说,弹窗还跳着“未认证配件”的提示,连高速快充都触发不了。从2010年小米把快充功率拉到10W开始,过去十六年里,我们亲眼看着手机充电从“ overnight才能满电”跑到了现在200W以上的“十分钟满血”,可快充这件事,好像反而越来越麻烦了。这麻烦的根源,从来不是插头或者线材本身,而是藏在充电头里指甲盖大小的快充协议芯片——这枚不起眼的小芯片,正在决定一个千亿级市场的未来走向。
很多人对快充的认知,还停留在“功率越高越快”的阶段,但实际上,高低压两大技术路线的分化,从一开始就给行业埋下了分歧的伏笔。
**早撬开快充市场的是高压低电流路线,把充电电压抬到9V、12V甚至20V,电流维持在2A左右,对线材的要求低,普通USB线就能承载,早期高通QC、联发科PE都走的这条路。但这条路有个绕不开的硬伤:电能从充电头输出的高压,要在手机内部转换成电池能接受的低压,转换过程中会产生大量热量,“充电五分钟,通话两小时”的背后,是手机亮屏充电就降速、边充边玩烫得能煎鸡蛋的尴尬。
后来以OPPO、vivo为代表的厂商拿出了低压大电流路线,把电压降到接近电池的4.5V、5V,电流拉到4A、5A甚至更高,转换发热直接转移到了充电头端,手机本身不怎么发烫,亮屏快充、边充边玩都不怎么降速。但这条路的门槛更高,不仅要专门的带E-Marker芯片的大电流线材,连充电头、接口的触点都要重新设计,成本直接上去了一大截。
到今天,两大路线其实已经走向了融合:高端机型基本都兼顾高压PPS和大电流直充,中端机型还在两条路线之间摇摆。可对于协议芯片厂商来说,路线的摇摆就意味着研发投入的分散——你做高压方案,就拿不下主打低压快充的品牌订单;押注低压路线,又会错过海量的公模通用市场。更麻烦的是,现在氮化镓器件普及之后,第三代半导体材料把开关频率拉了上去,小体积做高功率不再是难题,可不同品牌对转换效率、发热阈值、安全保护的要求天差地别,芯片的适配难度不降反升。
比技术路线分化更让消费者头疼,也更让芯片厂商挠头的,是绕不开的兼容性痛点。
现在市面上的快充协议掰着手指头数,公开通用的有USB-IF主导的PD3.1、UFCS融合快充,企业私有的有华为SCP、小米澎湃、OPPO SuperVOOC、vivo FlashCharge,光是主流协议就有十几种,更别说不同品牌不同代际的协议还互不兼容。很多人以为快充不触发就是线坏了,其实本质是协议芯片之间没完成“握手”——充电头和手机连接的前几百毫秒,协议芯片要不断发送信号确认彼此支持的电压、电流档位,只要有一个信号对不上,就会 fallback 到**基础的5V2A慢充。
这也是为什么很多标称65W、100W的第三方充电头,给华为、小米、OPPO的手机充电时,实际功率只能跑到10W、18W——不是厂商虚标,是私域协议根本不对外开放,第三方芯片拿不到授权,自然没法握手成功。就算是拿到了部分授权的芯片,也经常踩坑:某款热门协议芯片就曾因为没有适配某品牌**新的协议加密规则,固件推送后大批用户反馈快充失效,**后只能紧急召回重新烧录,损失上千万。
站在消费者的角度,这种不兼容是真金白银的浪费:家里三个不同品牌的手机,就要配三个不同的原装充电器,出门还要带一堆线,抽屉里的旧充电头扔了可惜,留着没用。站在行业的角度,这种碎片化也造成了巨大的资源浪费——据中国循环经济协会的测算,国内每年闲置的快充充电器超过2亿个,电子废弃物的增量里,快充配件占比已经超过了8%。
很多人寄希望于UFCS融合快充能统一江湖,可现实是,目前融合快充的通用档位**高也就到65W,而现在旗舰机的快充功率已经冲到了240W,私有协议的技术迭代永远比通用标准快一步。协议芯片厂商卡在中间,一边要适配通用标准抢第三方配件市场,一边要追着各个品牌的私有协议更新迭代,研发压力可想而知。
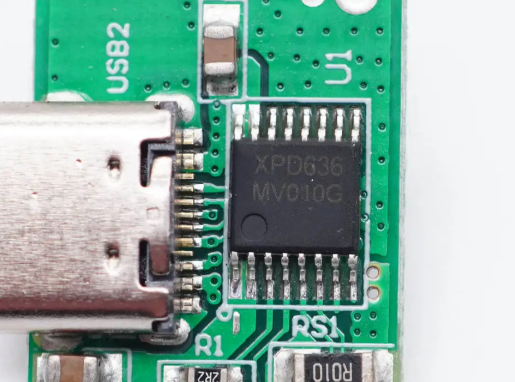
面对这样的市场现状,不同终端品牌的导入策略,直接决定了协议芯片厂商的生存空间。
头部品牌的玩法一直很清晰:核心协议握在自己手里,自有工厂或者深度绑定的供应链做原装芯片,第三方供应商只能拿到外围配件的授权。像华为、小米都有自己的协议芯片设计团队,原装充电器里的核心协议IC基本都是自研或者和供应链联合定制,不会轻易开放给第三方芯片厂商。但这些品牌也不会把路堵死,会开放部分中低功率的协议授权给符合要求的芯片厂商,用来覆盖车载充电器、移动电源这些官方配件覆盖不到的场景,毕竟生态做大了,用户的体验才会更好。
走性价比路线的品牌和白牌市场则是另一套逻辑:他们不会自己做协议芯片,更倾向于采购成熟的通用方案,要求芯片支持的协议越多越好,成本越低越好。这块市场的体量极大,光是深圳华强北,每月流出的第三方快充配件就超过千万个,是很多中小芯片厂商的基本盘。但这块市场的竞争也**卷,一颗支持基本快充协议的芯片,价格已经从几年前的几块钱压到了几毛钱,稍微没跟上成本控制,就会被对手挤出局。
还有一部分厂商走的是折中路线:自己掌握核心协议的加密规则,把芯片设计外包给成熟的供应商,既能保证自己的私有协议不被破解,又能省去自建芯片团队的成本。对于芯片厂商来说,拿到这类品牌的订单相当于抱上了大腿,但门槛也**,不仅要通过严格的供应商资质审核,还要签保密协议,一旦出现芯片泄露协议的情况,就要面临巨额赔偿。
值得注意的是,这两年终端品牌的导入策略正在慢慢转向:以前大家都拼谁的协议更私有、谁的快充更快,现在越来越多品牌开始开放更多协议授权,甚至主动加入融合快充标准。毕竟消费者已经受够了不兼容的痛,谁能让用户随便拿个充电头都能触发快充,谁就能在体验上先赢一步。
终端品牌态度的松动,直接撕开了第三方快充市场的巨大增长空间。
以前大家买充电器,只会选原装,觉得第三方的伤电池、不安全。这两年随着氮化镓充电器普及,第三方配件的体积做的比原装小、价格比原装低、支持的协议比原装多,越来越多消费者开始选第三方产品。线上平台的数据显示,2026年上半年第三方快充配件的销量已经占到了整体市场的62%,其中多协议兼容的氮化镓充电头增速**快,同比增长超过120%。
这个市场里的协议芯片机会,远不止手机快充这一块。现在笔记本电脑开始全面普及Type-C快充,平板、智能手表、耳机、甚至电动牙刷、便携充电宝、车载充电口,都在往快充协议统一的方向走。有行业测算,到2028年,全球快充协议芯片的市场规模会突破300亿元,其中第三方配件市场的占比会超过60%。
但机会从来不是给所有人的。低端市场的价格战已经打到了成本线,没有核心技术的小厂商迟早会被淘汰;能活下来的,一定是那些能解决真问题的厂商:谁能在一颗芯片里兼容更多主流协议、谁能把协议握手的成功率做的更高、谁能跟着终端品牌的固件更新快速迭代、谁能把充电的安全保护做的更到位,谁就能拿到下一阶段的入场券。
更有意思的趋势是,现在已经有芯片厂商开始做“自适应协议芯片”,不需要提前写入固定协议,能通过连接时的信号特征自动识别设备,匹配对应的快充档位。这种技术一旦成熟,或许真的能解决困扰行业十几年的兼容性痛点——到时候,我们再也不用带一堆充电器,随便找个Type-C口,就能给手里的所有设备满速快充。
其实回头看,快充技术发展这么多年,我们追求的从来不是“功率数字上的突破”,而是更省心、更方便、更踏实的充电体验。就像**近大家总说的“不烧心”,放到快充这件事上也一样:插上去就能稳定快充,不发烫、不弹窗、不用费心找适配的线和头,就是用户心里**好的快充。
协议芯片这门生意,说到底拼的从来不是谁的参数写的好看,而是谁能真正接住用户的真实需求。技术路线的分歧终会走向融合,兼容性的痛点终会被解决,那些沉下心做技术、踏踏实实解决用户麻烦的厂商,终究会在这个千亿赛道里,跑出属于自己的加速度。你现在手里有几个充电头?**让你头疼的快充痛点是什么?欢迎在评论区聊聊你的经历。

电话:18520818530
1852081853013430721350
邮箱:lin@icgan.com
地址:深圳市龙华区大浪街道华辉路同胜科技大厦A座1007
 微信客服02
微信客服01
