车载充电方案设计
服务热线:
18520818530

 ~留言~

服务热线:
18520818530
~留言~
热门关键词:
从行业公开数据看,快充协议芯片的市场增长曲线几乎是在2021年之后直接跳升的。当年全球市场规模刚突破20亿美元,到2023年已经接近45亿美元,三年实现翻倍,年复合增长率超过30%,是整个半导体行业增速的5倍以上。放到国内市场,这个数字更加亮眼:2023年国内快充协议芯片出货量突破120亿颗,市场规模达到168亿元,同比增长41%,是全球增长**快的区域市场。
这种爆发首先来自消费电子的刚需渗透。现在新发布的安卓手机中,支持65W以上快充的机型占比已经超过92%,苹果从iPhone 15系列开放PD快充协议之后,第三方充电配件市场直接扩容了300%,仅2024年上半年国内PD快充芯片出货量就同比增长了78%。除了手机,平板、笔记本电脑的快充渗透率也在快速提升,2023年支持快充的笔记本电脑占比已经达到68%,比2020年提升了47个百分点,单台设备需要的协议芯片数量从1颗增加到2-3颗,直接拉动了市场需求的翻倍增长。
更值得注意的是替换需求的释放。欧盟在2024年全面推行Type-C接口统一政策,仅旧设备配件替换就带来了超过20亿颗快充芯片的需求缺口,国内也在加快推动公共充电设备的快充升级,2025年国内公共场所快充桩占比要求达到80%,每一个充电接口都需要至少一颗协议芯片做兼容性匹配,这部分增量市场还在持续释放。
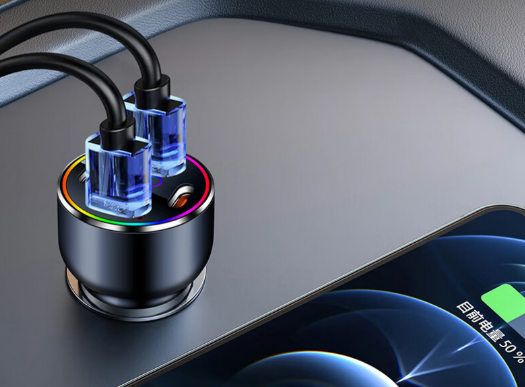
如果说消费电子是快充协议芯片的基本盘,那车载和新能源领域的需求爆发,就是这个行业未来十年**大的增长引擎。现在新能源汽车的车载充电功率已经从2020年的3.3kW升级到11kW,高端车型甚至做到了22kW,相应的快充协议芯片需求从单台车2-3颗增加到8-10颗,仅2024年上半年国内车载快充芯片出货量就同比增长了127%,是所有应用场景中增速**快的领域。
按照行业预测,到2027年全球新能源汽车保有量将突破2亿辆,仅车载前装市场每年就能带来超过30亿颗的快充协议芯片需求,加上随车充、家用充电桩等后装市场,整个车载领域的市场规模将在2028年突破200亿元,超过消费电子成为**大应用场景。
除此之外,便携式储能、电动两轮车、无人机等领域的快充渗透率也在快速提升。2023年国内便携式储能产品的快充渗透率已经达到76%,电动两轮车的快充占比突破40%,这些领域对芯片的耐高压、宽温域、高可靠性要求更高,产品单价是消费电子级芯片的3-5倍,利润空间也更加可观。现在头部芯片厂商已经在加快布局车规级、工业级快充协议芯片,正是看到了这部分市场的长期潜力。
过去很长一段时间,快充协议芯片市场都被英飞凌、意法半导体、德州仪器等海外厂商垄断,高峰时期市占率超过80%。但**近五年,国内厂商已经完成了从追赶到超越的过程,2023年国产快充协议芯片的国内市占率已经达到72%,在消费电子领域的市占率更是超过85%,涌现出了英集芯、南芯科技、希荻微等一批头部玩家,部分产品的性能已经超过海外同类方案,价格却低了30%以上。
这种替代趋势还在向高端市场延伸。以前车规级快充芯片几乎全部依赖进口,现在国内厂商的车规级产品已经通过了AEC-Q100认证,进入了比亚迪、吉利、理想等车企的供应链,2024年上半年车规级快充芯片的国产替代率已经达到28%,预计2026年将突破50%。
技术迭代的速度也在不断加快。现在行业已经开始布局支持USB PD 3.1标准的240W快充芯片,支持多设备智能功率分配的多口快充芯片占比持续提升,同时GaN(氮化镓)、SiC(碳化硅)等第三代半导体技术的成熟,也在推动快充协议芯片向更高功率、更小体积、更低功耗的方向发展,单颗芯片的价值量从过去的1-2元提升到5-10元,进一步打开了市场的增长空间。
按照行业机构的预测,到2030年全球快充协议芯片的市场规模将突破180亿美元,折合人民币超过1300亿元,十年时间市场体量翻6倍,是半导体行业少有的确定性高增长赛道。现在整个行业还处在发展的初期,无论是消费电子的存量替换,还是车载、储能的增量需求,都还远没有到天花板。对于国内芯片厂商来说,这既是国产替代的窗口期,也是抢占全球市场份额的黄金期,谁能在技术上提前布局,谁就能吃下这波千亿级的市场红利。
你身边的快充设备现在都是多少功率的?你觉得未来充电速度还会有更大的突破吗?欢迎在评论区分享你的看法。


电话:18520818530
1852081853013430721350
邮箱:lin@icgan.com
地址:深圳市龙华区大浪街道华辉路同胜科技大厦A座1007
 微信客服02
微信客服01
